Unfall nicht verschuldet: Was Ihnen zusteht und wie Sie es bekommen
 Von Phillip Manthey, Kfz-Meister und Kfz-Sachverständiger · Stand: Oktober 2026
Nach einem Unfall hat man den Kopf meistens woanders. Trotzdem fallen in den ersten Tagen Entscheidungen, die bares Geld kosten können. Ich erkläre hier, worauf es ankommt. So, wie ich es auch am Telefon erkläre, wenn mich jemand direkt nach dem Unfall anruft.
Kurz zusammengefasst
- Wer den Unfall nicht verschuldet hat, bekommt den Schaden von der Haftpflichtversicherung des Verursachers ersetzt.
- Dazu gehört in der Regel auch das Gutachten. Den Gutachter suchen Sie selbst aus.
- Ab einem Schaden von etwa 750 Euro lohnt sich ein vollständiges Gutachten fast immer.
- Lassen Sie vor der Begutachtung nichts reparieren und unterschreiben Sie nichts, was Sie nicht verstehen.
- Ich rechne direkt mit der Versicherung ab. Sie strecken für das Gutachten nichts vor.
Was die gegnerische Versicherung bezahlen muss
Viele denken bei einem Unfallschaden nur an die Reparatur. Tatsächlich steht Ihnen deutlich mehr zu. Diese Positionen lasse ich in jedes Gutachten einfließen, soweit sie bei Ihnen anfallen:
| Position | Worum es geht |
|---|---|
| Reparaturkosten | Alles, was eine fachgerechte Reparatur kostet: Teile, Lohn, Lackierung. |
| Wertminderung | Ein Unfallwagen ist beim Verkauf weniger wert, auch wenn er perfekt repariert ist. Dieser Verlust wird ausgeglichen. |
| Nutzungsausfall oder Mietwagen | Für die Tage ohne Auto gibt es entweder einen Mietwagen oder eine Entschädigung pro Tag. Die Dauer steht im Gutachten. |
| Gutachterkosten | Das Gutachten selbst. Bei einem unverschuldeten Unfall zahlt das in der Regel die gegnerische Versicherung. |
| Abschleppkosten | Wenn das Auto nicht mehr fahrbereit war. |
| Anwaltskosten | Wenn Sie einen Anwalt einschalten, muss die Versicherung in der Regel auch das bezahlen. Auf Wunsch stelle ich den Kontakt zu einem der beiden Anwälte her, mit denen ich zusammenarbeite. |
| Kostenpauschale | Für Telefonate, Porto und Fahrten gibt es pauschal einen kleinen Betrag, meist um die 25 Euro. |
Bei einem Totalschaden bekommen Sie den Wiederbeschaffungswert, also das, was ein vergleichbares Auto kostet, abzüglich des Restwerts Ihres beschädigten Fahrzeugs. Beide Werte ermittle ich im Gutachten.
Warum Sie den Gutachter selbst aussuchen sollten
Oft meldet sich die gegnerische Versicherung schon kurz nach dem Unfall und bietet an, einen eigenen Sachverständigen vorbeizuschicken. Das klingt bequem. Sie sollten aber wissen: Dieser Gutachter arbeitet im Auftrag der Versicherung, die den Schaden bezahlen muss.
Als Geschädigter haben Sie das Recht, einen unabhängigen Sachverständigen Ihrer Wahl zu beauftragen. Die Kosten dafür trägt trotzdem die gegnerische Versicherung. Ein unabhängiges Gutachten sorgt dafür, dass nichts vergessen wird. Gerade Wertminderung und Nutzungsausfall fallen sonst gern unter den Tisch.
Ab wann lohnt sich ein Gutachten?
Die Gerichte gehen von einer sogenannten Bagatellgrenze aus, die bei etwa 750 Euro liegt. Liegt der Schaden darüber, ist ein vollständiges Gutachten angemessen und wird bezahlt. Darunter reicht in vielen Fällen ein Kostenvoranschlag oder ein Kurzgutachten.
Wie hoch ein Schaden wirklich ist, sieht man von außen oft nicht. Hinter einer kleinen Delle in der Stoßstange kann ein beschädigter Träger oder Sensor stecken. Mein Tipp: Schicken Sie mir ein paar Fotos per WhatsApp. Dann sage ich Ihnen ehrlich, ob sich ein Gutachten lohnt.
Reparieren lassen oder auszahlen lassen?
Sie können Ihr Auto in einer Werkstatt reparieren lassen. Dann rechnet die Versicherung die Rechnung ab. Sie können sich den Schaden aber auch auf Basis des Gutachtens auszahlen lassen und selbst entscheiden, ob und wie Sie reparieren. In dem Fall wird ohne Mehrwertsteuer abgerechnet.
Liegen die Reparaturkosten über dem Wiederbeschaffungswert, ist eine Reparatur unter bestimmten Bedingungen trotzdem möglich: bis zu 130 Prozent des Wiederbeschaffungswerts, wenn fachgerecht repariert wird und Sie das Auto danach weiter nutzen. Welche Variante sich für Sie rechnet, besprechen wir anhand der Zahlen im Gutachten.
Und wenn ich eine Teilschuld habe?
Dann wird der Schaden nach der Haftungsquote aufgeteilt. Bei einer Quote von zum Beispiel 70 zu 30 bekommen Sie 70 Prozent Ihres Schadens ersetzt, auch 70 Prozent der Gutachterkosten. Ein Gutachten lohnt sich trotzdem, weil es die Grundlage für die Berechnung ist.
Wenn die Versicherung kürzt
Es kommt vor, dass die gegnerische Versicherung das Gutachten von einem Prüfdienstleister nachrechnen lässt und danach einzelne Positionen kürzt. Typisch sind niedrigere Stundensätze, eine kleinere Wertminderung oder weniger Tage Nutzungsausfall. Lassen Sie sich davon nicht verunsichern.
Ich prüfe die Kürzungen und schreibe eine fachliche Stellungnahme, in der ich begründe, warum die Positionen im Gutachten stimmen. Dafür zahlen Sie keinen Aufpreis. Geht es um rechtliche Fragen, ist ein Anwalt der richtige Ansprechpartner. Ich arbeite mit zwei Anwälten zusammen und stelle auf Wunsch den Kontakt her.
So läuft es bei mir ab
- Sie rufen an oder schicken mir Fotos per WhatsApp.
- Wir machen einen Termin aus. In der Regel bin ich innerhalb von 24 Stunden bei Ihnen: zu Hause, am Arbeitsplatz oder in der Werkstatt.
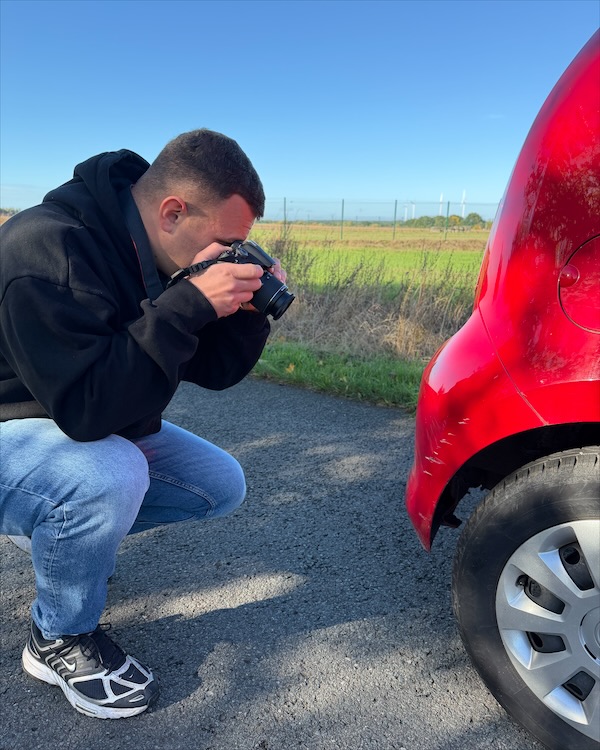
- Ich nehme den Schaden auf, fotografiere alles und erstelle das Gutachten. Fertig ist es in der Regel nach zwei Tagen, meistens früher.
- Das Gutachten geht an Sie und an die gegnerische Versicherung bzw. an Ihren Anwalt. Meine Rechnung rechne ich direkt mit der Versicherung ab.
- Kürzt die Versicherung, schreibe ich eine Stellungnahme. Ohne Aufpreis für Sie.
Hinweis: Ich bin Kfz-Sachverständiger, kein Anwalt. Rechtsberatung darf ich nicht leisten. Bei rechtlichen Fragen, etwa wenn die Versicherung gar nicht zahlt oder die Haftung streitig ist, ist ein Anwalt für Verkehrsrecht der richtige Ansprechpartner.